 SVP des Kantons Zürich

Honigtopf Mehrwertsteuer
Die Grundidee der Mehrwertsteuer ist einfach: Besteuert werden soll der Konsum, nicht aber die Wertschöpfung der Unternehmen. Durch den Vorsteuerabzug soll verhindert werden, dass eine Steuerkaskade entsteht, bei der auf bereits erhobene Steuern nochmals Steuern anfallen.
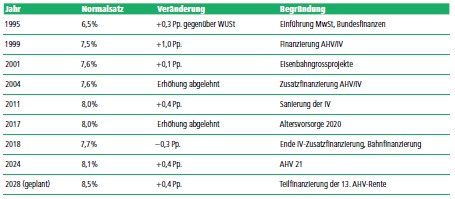
Die Tabelle zeigt die seitherige Entwicklung der Mehrwertsteuer und die unterschiedlichen staatlichen Aufgaben, für deren Finanzierung sie wiederholt erhöht wurde. Tabelle: zVg
Die Grundidee besteht also nicht darin, durch dauernde Querfinanzierung mittels Steuererhöhungen immer neue Staatsausgaben zu finanzieren.
Der erste Sündenfall beim Systemwechsel
Als 1995 die Warenumsatzsteuer (WUSt) durch die Mehrwertsteuer (MwSt) abgelöst wurde, beging der Bund aus meiner Sicht bereits den ersten Sündenfall. Statt den bisherigen WUSt-Satz von 6,2 Prozent als Ausgangspunkt zu übernehmen, setzte er den neuen MwSt- Normalsatz auf 6,5 Prozent fest. Zwar unterschieden sich die beiden Steuersysteme hinsichtlich ihrer Bemessungsgrundlagen, doch bereits beim Systemwechsel wurde die Gelegenheit genutzt, zusätzliche Einnahmen zur Sanierung der Bundesfinanzen zu beschaffen.
Die Tabelle zeigt die seitherige Entwicklung der Mehrwertsteuer und die unterschiedlichen staatlichen Aufgaben, für deren Finanzierung sie wiederholt erhöht wurde. 2018 sank der Satz vorübergehend auf 7,7 Prozent. Der Grund dafür war nicht etwa eine grundsätzliche steuerpolitische Kehrtwende: Die bis Ende 2017 befristete IVZusatzfinanzierung von 0,4 Prozentpunkten lief aus. Gleichzeitig kamen 0,1 Prozentpunkte für die Bahninfrastruktur hinzu. Die Nettoentlastung betrug folglich lediglich 0,3 Prozentpunkte. Bereits 2024 folgte die nächste Erhöhung auf 8,1 Prozent.
Die Konsumenten bezahlen die Rechnung
Das Muster ist offensichtlich: Sobald bei einer staatlichen Aufgabe zusätzlicher Finanzbedarf entsteht, wird auf den Honigtopf Mehrwertsteuer zurückgegriffen. Statt die Finanzierung innerhalb des betroffenen Aufgabenbereichs anzupassen, werden die Kosten auf die Allgemeinheit der Konsumenten verteilt.
Genau darin liegt für mich der «missbräuchliche » Griff in den Honigtopf Mehrwertsteuer. Zwar sind die zusätzlichen Einnahmen jeweils bestimmten Aufgaben zugewiesen, doch die Steuer wird zunehmend als universelles Finanzierungsinstrument des Bundes eingesetzt. Dadurch wird die finanzielle Belastung von der betreffenden Aufgabe auf die Allgemeinheit der Konsumenten verlagert. Der unmittelbare Zusammenhang zwischen einer politischen Leistung, ihren tatsächlichen Kosten und ihrer Finanzierung geht damit zunehmend verloren. Eine transparente, sachgerechte und möglichst verursachergerechte Finanzierung sieht für mich anders aus.
Immerhin hat das Stimmvolk diesem Vorgehen bereits zweimal Grenzen gesetzt: 2004 wurde eine Mehrwertsteuererhöhung für AHV und IV mit 68,6 Prozent Nein-Stimmen verworfen. 2017 scheiterte eine weitere Erhöhung zur Finanzierung der Altersvorsorge erneut, wenn auch äusserst knapp.
Der nächste Griff für die 13. AHV-Rente
Die vom Volk beschlossene 13. AHV-Rente verursacht unbestritten zusätzliche Kosten, die finanziert werden müssen. Statt die Finanzierung innerhalb des AHV-Systems transparent und gezielt anzupassen, soll dafür erneut die allgemeine Konsumbesteuerung erhöht werden. Damit wird zwar offengelegt, wofür die zusätzlichen Einnahmen verwendet werden, die Finanzierung aber auf eine breite Konsumentengruppe verteilt, anstatt sie unmittelbar im betroffenen Sozialversicherungssystem zu regeln.
Seit ihrer Einführung ist die Mehrwertsteuer von 6,5 auf 8,1 Prozent gestiegen. Das entspricht einer Erhöhung um beinahe 25 Prozent. Jede einzelne Anpassung mag für sich genommen überschaubar erscheinen. Doch auch Kleinvieh macht über die Jahre Mist.
Aus meiner Sicht darf die Mehrwertsteuer nicht zum bequemen Selbstbedienungstopf für immer neue Finanzierungsaufgaben des Bundes werden. Aus diesem Grund werde ich am 29. November 2026 die vorgeschlagene Mehrwertsteuererhöhung ablehnen.



 X